

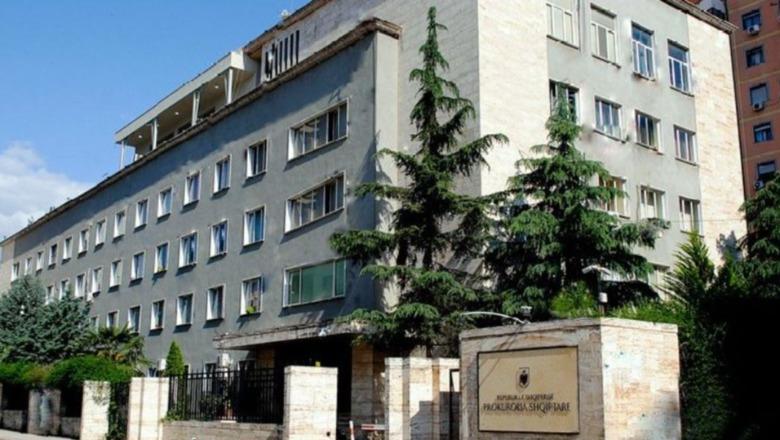


Prokuroria e Tiranës ka dërguar në gjyq administratoren dhe pronarin e shoqërisë “Nika” sh.p.k., nën akuzat për fshehje të të ardhurave dhe falsifikim dokumentesh.
Sipas hetimeve, pronari i kompanisë, Llambi Nika, dyshohet se ka falsifikuar nënshkrimin e vëllait të tij, Pandeli Nika, bashkëortak në kompani, në disa vendime të asamblesë së ortakëve, duke i përdorur ato si dokumente të miratuara rregullisht.
Ndërkohë, gjatë kontrollit tatimor është zbuluar se shoqëria përdorte dy sisteme të ndryshme të mbajtjes së të dhënave kontabël, një për faturat e brendshme të pafiskalizuara dhe një për faturat e fiskalizuara.
Sipas Drejtorisë së Hetimit Tatimor, detyrimi tatimor i papaguar në principal arrin në 11.707.612 lekë të reja. Hetimet kanë ngritur dyshime se shitjet reale regjistroheshin në vlera më të larta se ato që deklaroheshin, me qëllim shmangien e detyrimeve tatimore.
Për këto veprime, administratorja A.N. akuzohet për “Fshehje të të ardhurave”, ndërsa pronari Llambi Nika për “Falsifikim të dokumenteve”.
Për të dy shtetasit është caktuar masa e sigurimit “Ndalimi i daljes jashtë shtetit”, me qëllim garantimin e pranisë së tyre gjatë procedimit penal.
“Nika” sh.p.k. është një kompani veprimtaria e së cilës përfshin tregtinë me shumicë dhe pakicë të artikujve industrialë, bujqësorë, blegtoralë dhe ushqimorë; materialeve të ndërtimit; materialeve hidraulike, hidrosanitare dhe elektrike; etj.
Njoftimi i Prokurorisë së Tiranës:
‘Falsifikim i dokumenteve’ dhe ‘fshehje e të ardhurave’, Prokuroria e Tiranës jep masa sigurimi dhe dërgon në gjyq administratoren dhe pronarin e ‘Nika’ sh.p.k.
Prokuroria pranë Gjykatës së Shkallës së Parë të Juridiksionit të Përgjithshëm Tiranë dërgon në gjyq dhe dha masa sigurimi “Ndalimi i daljes jashtë shtetit” për shtetasen A.N., për veprën penale “Fshehja e të ardhurave” të parashikuar nga neni 180/3 i Kodit Penal si dhe për shtetasin Ll.N., për veprën penale “Falsifikimi i dokumenteve”, në formën e përdorimit të dokumentit të falsifikuar, të parashikuar nga neni 186/1 i Kodit Penal.
Hetimet mbi procedimin penal nr.8940 të vitit 2025, nisën pas kallëzimit të shtetasit P.N., vëllait të të kallëzuarit si bashkëortakë në shoqërinë tregtare ‘Nika’ shpk., veprimtari e cila përfshin tregtinë me shumicë dhe pakicë të artikujve industrialë, bujqësorë, blegtoralë dhe ushqimorë; materialeve të ndërtimit; materialeve hidraulike, hidrosanitare dhe elektrike; etj.
Sipas kallëzuesit, i vëllai, shtetasi Ll.N. ka përpiluar dhe nënshkruar në emër të tij disa vendime të asamblesë së ortakëve dhe këto dokumente janë paraqitur si vendime të miratuara dhe të nënshkruara nga ortakët. Kallëzuesi deklaron se nuk i ka nënshkruar ose miratuar dhe se përmbajtja e tyre nuk pasqyron vullnetin e asamblesë së ortakëve, në të cilën ai bën pjesë. Sipas tij shtetasi Ll.N. ka vepruar në mënyrë të njëanshme, pa dijeninë dhe pa pëlqimin e tij, duke falsifikuar nënshkrimet e ortakut dhe përmbajtjen e vendimeve, me qëllim përdorimin e tyre si dokumente të vërteta, për përfitim personal dhe për manipulimin e të dhënave tregtare dhe administrative të shoqërisë “NIKA” sh.p.k.
Gjatë kontrollit tatimor ka rezultuar se shoqëria ka përdorur dy sisteme të mbajtjes së të dhënave kontabël. Në pajisjen kompjuterike ku mbaheshin llogaritë e subjektit janë gjetur “Bilance online N”, për faturat e brendshme të lëshuara dhe të pafiskalizuara, dhe “Bilanci shpk”, për faturat e fiskalizuara.
Në mbështetje të akuzës për fshehjen e të ardhurave është edhe detyrimi tatimor në principal prej 11.707.612 lekësh, i përcaktuar në shkresën nr. 7583/3 prot., datë 20.05.2026, të Drejtorisë së Përgjithshme të Tatimeve, Drejtoria e Hetimit Tatimor.
Në vijim të vlerësimit të akteve të administruara, u urdhërua regjistrimi i emrave të A.N., për veprën penale “Fshehja e të ardhurave”, të parashikuar nga neni 180/3 i Kodit Penal, dhe Ll.N., për veprën penale “Falsifikimi i dokumenteve”, në formën e përdorimit të dokumentit të falsifikuar, të parashikuar nga neni 186/1 i Kodit Penal. Drejtoria e Përgjithshme të Tatimeve, Drejtoria e Hetimit Tatimor, përcakton detyrimin tatimor në principal në shumën 11.707.612 lekë dhe përgjegjësia që i atribuohet shtetases A.N. në cilësinë e saj si administratore e shoqërisë dhe në administrimin e deklarimin e veprimtarisë së saj. Mbajtja e regjistrimeve të shitjeve reale paralelisht me deklarimin e vlerave më të ulëta, në mënyrë të përsëritur, mbështet dyshimin për fshehje me dashje të të ardhurave, me qëllim shmangien e pagimit të detyrimeve tatimore.
Masa e kërkuar synon të pengojë largimin nga territori shqiptar pa autorizim gjyqësor dhe të sigurojë disponueshmërinë e secilit person për procedimin.


Lajme të tjera
-
Rast me malarie në Shqipëri, pacienti një qytetar i huaj! ISHP: Ka dalë nga spitali, ndodhet në gjendje të mirë shëndetësore
18 Nëntor, 10:17 -
Rrëmbimi dhe vrasja e Eglant Koçit në Tiranë, Apeli liron nga burgu kamarierin! I cakton masën ‘arrest shtëpie’
18 Nëntor, 10:01 -
Mero Baze: Fashizmi i 'revolucionit paqësor' ishte shtrati që mbolli dhe lindi dhunën e tetorit
17 Nëntor, 21:58
-
Nënshkruhet marrëveshja për Inter Academy Albania në Tiranë, Gonxhja: Një hap i rëndësishëm për formimin sportiv dhe edukativ të të rinjve
17 Nëntor, 21:04 -
Përplasje në protestë/ Demonstruesit bllokojnë qarkullimin, policia i zhvendos në trotuar! Disa shoqërime, mes tyre edhe vajza e një i moshuar (VIDEO)
17 Nëntor, 18:28 -
‘Mirë se erdhe’, protestuesi Erjon Vishkulli kthehet në Tiranë pas ndërhyrjeve në Itali
17 Nëntor, 17:49 -
82-vjetori i çlirimit të Tiranës, Veliaj kurorë nga burgu! Socialistët homazh dëshmorëve! Demo: Përgjegjësi të kujdesemi për qytetin
17 Nëntor, 12:44 -
Drogë e prostitucion në Itali, 'perandori ilaçesh' në Tiranë! Pronarit të ‘Medicamenta’ i sekuestrohen 10 mln euro pasuri, nën hetim për kontrabandë barnash
17 Nëntor, 11:35 -
Në kërkim nga Polonia për mashtrim, arrestohet në Rinas 43 vjeçari (EMRI+VIDEO)
17 Nëntor, 10:46 -
Tjetërsimi i 67 ha tokë, SPAK kërkon nga 1 vit burg për ish-kreun e Bashkisë Divjakë, Fredi Kokoneshi dhe tre zyrtarët e tjerë
17 Nëntor, 09:55
-
Kalorësit e apokalipsit të 28 nëntorit që u fshehën në flamingot e qershorit
16 Nëntor, 22:26
-
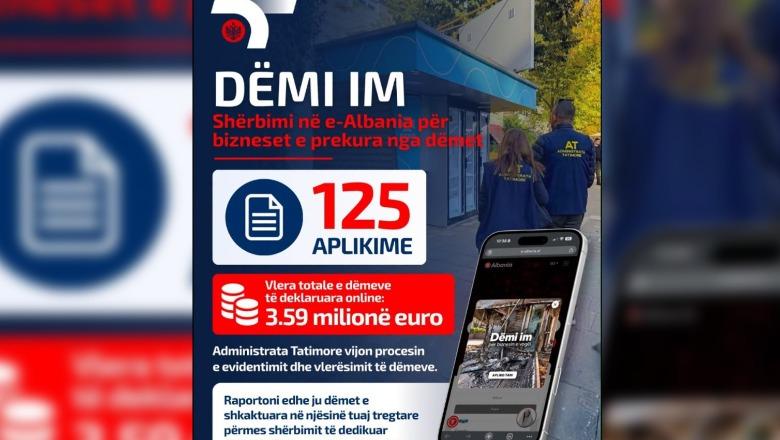
Dëmet gjatë protestave në Tiranë, 3.59 milionë euro të deklaruara nga bizneset përmes platformës 'Dëmi Im'
16 Nëntor, 19:12


Komente
Komento