Analiza e tregut të arit

Nga Makeliana Beu*
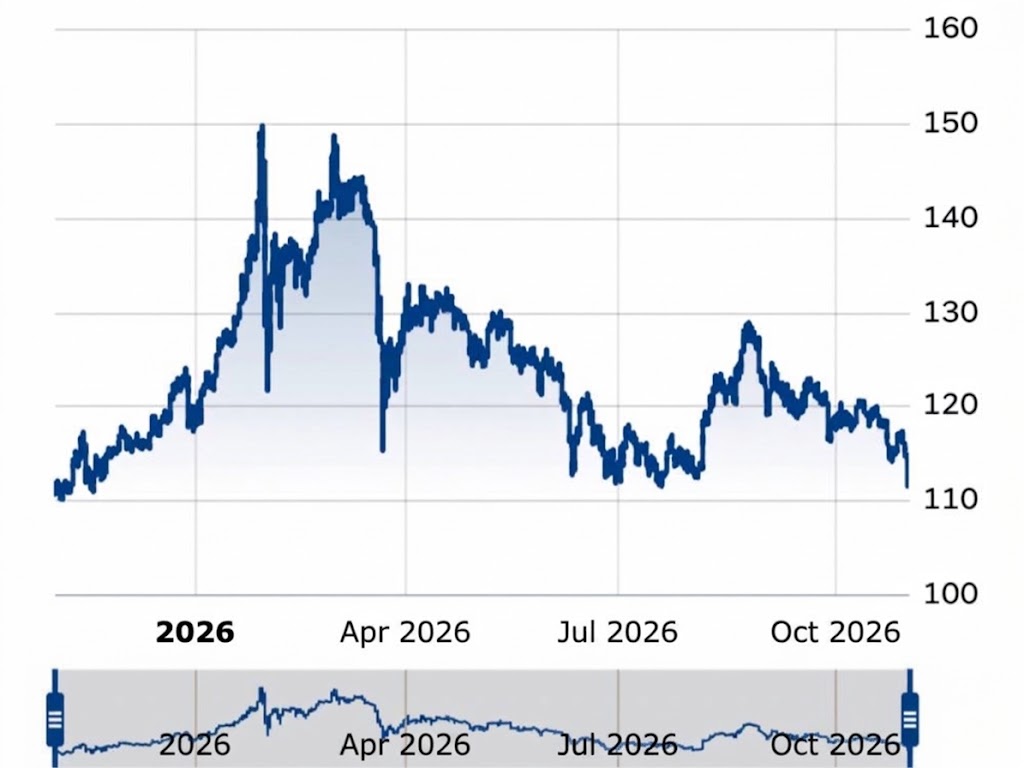
Çmimi i arit ka rënë nën nivelin e 3,900 dollarëve për oncë (duke u luhatur rreth 3,875–3,895 dollarë), duke prekur kështu pikën më të ulët për vitin 2026. Kjo shënon një rënie prej rreth 30% krahasuar me pikun maksimal të arritur në fund të janarit 2026 (kur kishte kaluar vlerën e 5,500 dollarëve).
Nëse bota vazhdon të blejë ar, përse çmimi bie?
Bankat qendrore po akumulojnë ar. Kina vazhdon ta konsiderojë atë një rezervë strategjike. Shumë qeveri po e zvogëlojnë ngadalë varësinë nga dollari. Kursimtarët blejnë monedha, lingota, bizhuteri. Kërkesa fizike nuk është zhdukur.
Megjithatë, ndonjëherë, çmimi i arit korrigjohet në mënyrë të ndjeshme. Pyetja e pashmangshme është: si është e mundur?
Çmimi i arit nuk tregon vetëm se kush po blen metal. Ai tregon se çfarë pret tregu.
Shkaqet kryesore të rënies:
Politika monetare e Fed-it: Frika lidhur me një inflacion këmbëngulës dhe pritshmëritë për një rritje të re të normave të interesit nga Rezerva Federale në dhjetor penalizojnë arin, i cili nuk gjeneron rendimente (interesa).
Çmimet e naftës: Shtrenjtimi i naftës bruto ka rindezur presionet inflacioniste.
Realizimi i fitimeve dhe likuidimet: Pas rritjes së fortë (rally) gjatë vitit 2025 dhe fillimit të vitit 2026, shumë investitorë kanë shitur për të realizuar fitime ose për të mbuluar humbjet në tregje të tjera (siç është sektori i aksioneve).
Rezistenca dhe mbështetja: Pavarësisht fazës negative, bankat qendrore vazhdojnë të blejnë ar fizik në planin afatgjatë, por në planin afatshkurtër tregjet mbeten nën presion.
Grafiku i arit në vitin 2026, çmimi ne euro per ons
Burimi: IlSole24ore
Paradoksi është real, por nuk është një kontradiktë
Kur flitet për arin, gabimi më i zakonshëm është të imagjinosh një treg pothuajse fizik, të thjeshtë, linear. Nëse më shumë njerëz blejnë ar, çmimi rritet. Nëse e shesin, çmimi bie.
Kjo ide funksionon për të kuptuar një pjesë të tregut, por nuk mjafton për të kuptuar çmimin që shohim çdo ditë në grafikë. Ari nuk është thjesht një metal. Është gjithashtu një monedhë implicite, një aset i sigurt (safe haven), një aset financiar, një rezervë e bankave qendrore, një mbrojtje ndaj skenarëve ekstremë dhe një instrument i negociuar nga fondet, bankat, fondet mbrojtëse (hedge funds) dhe investitorët institucionalë.
Rezultati është se çmimi mund të bjerë edhe ndërkohë që një pjesë e botës vazhdon të blejë ar fizik. Jo sepse ato blerje nuk kanë rëndësi, por sepse në atë moment faktorë të tjerë peshojnë më shumë.
Çmimi i arit lind nga takimi midis metalit fizik dhe kapitalit financiar. Të vështrosh vetëm njërën nga dy anët do të thotë të lexosh gjysmën e historisë.
Ekzistojnë dy tregje të arit
Pika e parë që duhet sqaruar është se ari jeton njëkohësisht në dy botë. E para është konkrete, e përbërë nga lingota, monedha, bizhuteri, rezerve zyrtare dhe dorëzime fizike. E dyta është financiare, e përbërë nga kontrata, kuota, derivate dhe flukse kapitali.
Tregu fizik: Përfshin lingota, monedha, bizhuteri, ar industrial, rezerva të bankave qendrore dhe blerje direkte të metalit. Këtu vlejnë disponueshmëria, primet, logjistika, rafinimi, kërkesa e konsumit (retail), kërkesa aziatike dhe strategjitë e rezervave. Është tregu që shumë kursimtarë e shohin më lehtë: një e mirë reale, e prekshme, me peshë, titull dhe ruajtje.
- Tregu financiar: Përfshin kontrata futures, opsione, ETF, ETC, pozicione spekulative, mbrojtje (hedges), operacione të bankave dhe fondeve. Këtu ari blihet dhe shitet edhe pa lëvizur fizikisht asnjë lingotë.
Në disa faza, këto flukse financiare mund të lëvizin më shpejt dhe me vëllime të tilla sa të kushtëzojnë çmimin në periudhën afatshkurtër. Prandaj, vëzhgimi vetëm i radhëve para dyqaneve, blerjet e monedhave apo rezervave të bankave qendrore nuk mjafton. Janë informacione të rëndësishme, por çmimi ditor i arit përfshin gjithashtu atë që po ndodh në portofolet financiare globale.
Ari çmon pritshmëritë, jo vetëm të tashmen
Ari nuk fotografon vetëm atë që po ndodh sot. Shpesh lëviz në paraprijë të asaj që investitorët mendojnë se mund të ndodhë në muajt e ardhshëm.
Politika monetare: Nëse tregu pret normat e interesit më të larta ose të larta për më gjatë, ari mund të pësojë presion edhe në prani të një kërkesë fizike solide.
Rreziku i perceptuar: Nëse frika gjeopolitike ose financiare zvogëlohet, një pjesë e investitorëve zvogëlon ekspozimin ndaj arit, madje edhe pa shitje të përhapura fizike.
Likuiditeti: Kur tregu ka nevojë për likuiditet, edhe asetet që kanë funksionuar mirë mund të shiten për të realizuar para të gatshme.
Ky është aspekti shpesh më pak intuitiv: ari mund të bjerë jo sepse bota ka pushuar së konsideruari atë të rëndësishëm, por sepse një pjesë e investitorëve mendojnë se në afat të shkurtër ka alternativa më interesante ose më pak të rrezikshme.
Roli i normave të interesit
Ari ka një karakteristikë thelbësore: nuk paguan interesa. Nuk shpërndan kupona si një obligacion dhe nuk prodhon fitime si një kompani. Ky nuk është një defekt absolut; është pjesë e natyrës së tij. Por bëhet i rëndësishëm kur kthimet alternative rriten.
Nëse tregu mendon se normat do të mbeten të larta, obligacionet bëhen sërish konkurruese. Një investitor mund të pyesë veten: Përse të mbaj një kuotë të madhe ari, që nuk jep kupona, nëse mund të marr kthim nga instrumentet qeveritare ose monetare?
Ky arsyetim nuk ka të bëjë domosdoshmërisht me kursimtarin e vogël që blen një monedhë apo një lingotë. Ka të bëjë mbi të gjitha me portofolet e mëdha, fondet, menaxherët e pasurisë dhe institucionet që shpërndajnë kapitalin mes shumë klasave të aseteve.
Kur një pjesë e këtyre kapitaleve zvogëlon ekspozimin ndaj arit, çmimi mund të bjerë edhe nëse kërkesa fizike nuk është e dobët. Fjala kyçe është kosto e mundësisë. Sa më shumë rriten kthimet reale të perceptuara në instrumente alternative, aq më i kushtueshëm bëhet, në terma relativë, mbajtja e arit që nuk paguan interesa.
Dollari: variabli që shumë e nënvlerësojnë
Ari kuotohet kryesisht në dollarë. Kjo do të thotë se marrëdhënia midis dollarit dhe arit është qendrore për të kuptuar shumë lëvizje çmimesh.
Kur dollari forcohet, ari bëhet më i shtrenjtë për ata që blejnë në euro, juan, rupia ose valuta të tjera. Kjo mund të ftohë një pjesë të kërkesës fizike jashtë Shteteve të Bashkuara. Por ekziston edhe një efekt i dytë: shpesh një dollar i fortë sinjalizon kushte financiare më kufizuese, kthime më interesante në Shtetet e Bashkuara ose kërkim më të madh për likuiditet në dollarë.
Në atë kontekst, ari mund të ndëshkohet jo sepse ka humbur rolin e tij historik, por sepse kapitali global po preferon përkohësisht dollarin, obligacionet ose likuiditetin.
Marrja e fitimeve pas një rritjeje të fortë
Pas një ngjitjeje të gjatë, shumë investitorë nuk shesin sepse kanë ndryshuar mendje për arin. Ata shesin sepse kanë fituar.
Një fond që ka akumuluar ar gjatë një faze tensioni mund të vendosë të zvogëlojë pozicionin kur çmimi është rritur shumë. Një menaxher mund të ribalancojë portofolin. Një fond mbrojtjeje (hedge fund) mund të mbyllë një pozicion. Një investitor institucional mund të arkëtojë pjesë të fitimeve për të kompensuar humbjet diku tjetër.
Këto lëvizje mund të gjenerojnë rënie të shpejta. Nga jashtë ato duken se kundërshtojnë kërkesën fizike, por në realitet i përkasin një niveli tjetër të tregut: atij të menaxhimit të rrezikut dhe fitimeve.
Një treg mund të mbetet strukturalisht interesant dhe megjithatë të korrigjohet në afat të shkurtër. Këto dy gjëra nuk përjashtojnë njëra-tjetrën.
Bankat qendrore dhe Kina: të rëndësishme, por jo të plotfuqishme
Blerjet e bankave qendrore janë një nga sinjalet më të rëndësishme të viteve të fundit. Ato tregojnë diversifikim të rezervave, vëmendje ndaj stabilitetit patrimonial dhe, në disa raste, reduktim të varësisë nga asetet e emërtuara në dollarë.
Përse blejnë: Bankat qendrore nuk blejnë ar siç do të bënte një tregtar spekulativ (trader). Ato e blejnë si një rezervë strategjike, si një e mirë që nuk emërohet nga një vend tjetër dhe si një komponent diversifikimi në planin afatgjatë.
Përse nuk mjafton gjithmonë: Në afat të shkurtër, megjithatë, blerjet zyrtare mund të mos kompensojnë shitjet ose reduktimet e ekspozimit në tregjet financiare. Kontratat futures, ETF-të dhe portofolet institucionale mund të lëvizin me shpejtësi të madhe.
Kina dhe ekonomitë e tjera në zhvillim luajnë një rol të rëndësishëm në kërkesën fizike dhe në rezerve. Por edhe këtu pika është e njëjta: kërkesa strategjike mund të mbështesë kuadrin afatgjatë, pa penguar korrigjimet afatshkurtëra të drejtuara nga normat e interesit, dollari, flukset financiare ose marrja e fitimeve.
Një çmim, shumë mesazhe
Çmimi i arit është një sintezë. Brenda atij numri bashkëjetojnë sinjale shumë të ndryshme:
Kërkesa fizike: Lingota, monedha, bizhuteri, blerje nga konsumatorët (retail), kërkesa aziatike dhe rezervat zyrtare mbeten komponentë themelorë.
Flukset financiare: ETF-të, kontratat futures, opsionet, fondet mbrojtëse dhe ribalancimet mund të amplifikojnë lëvizjet afatshkurtëra.
Makroekonomia globale: Normat reale, dollari, inflacioni i pritur, rritja, likuiditeti dhe politika monetare kushtëzojnë shpërndarjen e kapitalit.
Për të ndjekur çmimin e përditësuar të metalit, mund të konsultoni kuotimin e arit. Ndërkohë, për të kuptuar ndryshimin midis zotërimit fizik dhe instrumenteve të kuotuara, shihni gjithashtu udhëzuesin mbi ETF-të e arit dhe ETC-të fizike.
Pyetja e duhur nuk është “kush po blen?”, por “kush po ndryshon pozicion?”
Të pyesësh nëse bota po blen ar është e dobishme, por jo e plotë. Duhet të pyesim gjithashtu se kush po e blen atë, me çfarë horizonti kohor, përmes cilit treg dhe me çfarë ndjeshmërie ndaj normave, dollarit dhe likuiditetit.
Një bankë qendrore që blen ar për të diversifikuar rezervat ka kohë të ndryshme nga një fond që vepron në tregjet e së ardhmes (futures). Një kursimtar që blen një monedhë ka motive të ndryshme nga një menaxher që zvogëlon ETF-të për të ribalancuar një portofol. Një argjendar në Azi nuk e lëviz tregun në të njëjtën mënyrë si një fluks i madh spekulativ në kontratat financiare.
Çmimi përfundimtar lind nga ndërveprimi midis të gjithë këtyre subjekteve. Ndonjëherë mbizotëron kërkesa fizike. Ndonjëherë mbizotërojnë normat. Ndonjëherë dollari. Ndonjëherë gjeopolitika. Ndonjëherë, thjesht, tregu korrigjohet pasi është rritur shumë shpejt.
Pyetje të shpeshta për të lexuar tregun
- A varet çmimi i arit vetëm nga kërkesa fizike?
- Nëse bankat qendrore blejnë, a duhet patjetër të rritet ari?
- Përse normat e larta peshojnë mbi arin?
- A është dollari i fortë gjithmonë negativ për arin?
Leximi i arit kërkon më shumë se një grafik i thjeshtë
Çmimi i arit tregon pritshmëritë, besimin te valutat, politikën monetare dhe perceptimin e rrezikut. Kush i kupton këto mekanizma e lexon tregun me një perspektivë tjetër.
Reflektimi përfundimtar
Çmimi i arit tregon shumë më tepër sesa thjesht blerjet dhe shitjet e metalit. Ai tregon pritshmëritë e investitorëve, besimin te valutat, nivelin e normave, politikën monetare, forcën e dollarit dhe mënyrën se si bota e interpreton të ardhmen.
Për këtë arsye mund të ndodhë që të gjithë të flasin për arin, shumë banka qendrore të vazhdojnë ta blejnë atë dhe çmimi, në të njëjtën periudhë, të bjerë. Kjo nuk është domosdoshmërisht një kontradiktë. Është shenja se tregu i arit është më i gjerë, më financiar dhe parashikon më shumë nga sa duket.
Kush e kupton këtë dinamikë ndalon së kërkuari vetëm një shkak të vetëm. Ai fillon ta lexojë arin për atë që është: jo vetëm një metal i çmuar, por një matës i besimit, i likuiditetit dhe i pritshmërive për të ardhmen.
* Makeliana Beu është ekonomiste, konsulente biznesi, sipërmarrëse dhe themeluese e Aura Publishing House. E diplomuar në Ekonomi në Itali, me specializime në menaxhim, Business Coaching dhe Risk Management, ajo është autore e dy librave që ndërthurin filozofinë stoike, psikologjinë dhe etikën, duke vënë në qendër lidershipin dhe zhvillimin personal.
Ky është artikull ekskluziv i Revistës Monitor, që gëzon të drejtën e autorësisë sipas Ligjit Nr. 35/2016, “Për të drejtat e autorit dhe të drejtat e lidhura me to”.
Artikulli mund të ripublikohet nga mediat e tjera vetëm duke cituar “Revista Monitor” shoqëruar me linkun e artikullit origjinal.